Коли бізнес віддає бухгалтеру доступ до банкінгу, ключ КЕП і первинні документи, зловживання може тривати місяцями й залишатися непоміченим. А коли все відкривається, у власника виникає два питання: це взагалі злочин чи просто внутрішній конфлікт — і як тепер довести, що підпис на платіжному дорученні не його. Розберемо обидва.
Коли конфлікт із бухгалтером стає кримінальною справою
Для бізнесу зловживання бухгалтера можуть мати серйозні наслідки. Насторожувати мають:
- підроблений підпис керівника;
- платежі без погодження;
- переказ коштів на сторонні рахунки;
- фіктивні договори, акти чи накладні;
- використання коштів підприємства у власних інтересах.
У таких випадках може йтися вже не про внутрішній конфлікт чи підстави для звільнення, а про кримінальне правопорушення.
Яка може бути відповідальність
Залежно від конкретних обставин:
- ст. 366 КК України — службове підроблення;
- ст. 358 КК України — підроблення та/або використання підробленого документа;
- ст. 191 КК України — привласнення, розтрата майна або заволодіння ним шляхом зловживання службовим становищем.
Конкретна кваліфікація залежить від статусу бухгалтера, його повноважень, виду документа та механізму заволодіння коштами. Тому дві зовні схожі ситуації можуть отримати різну правову оцінку — багато залежить від того, чи була особа службовою і що саме вона підписувала.
Як довести підробку або привласнення
У межах кримінального провадження можуть проводитися:
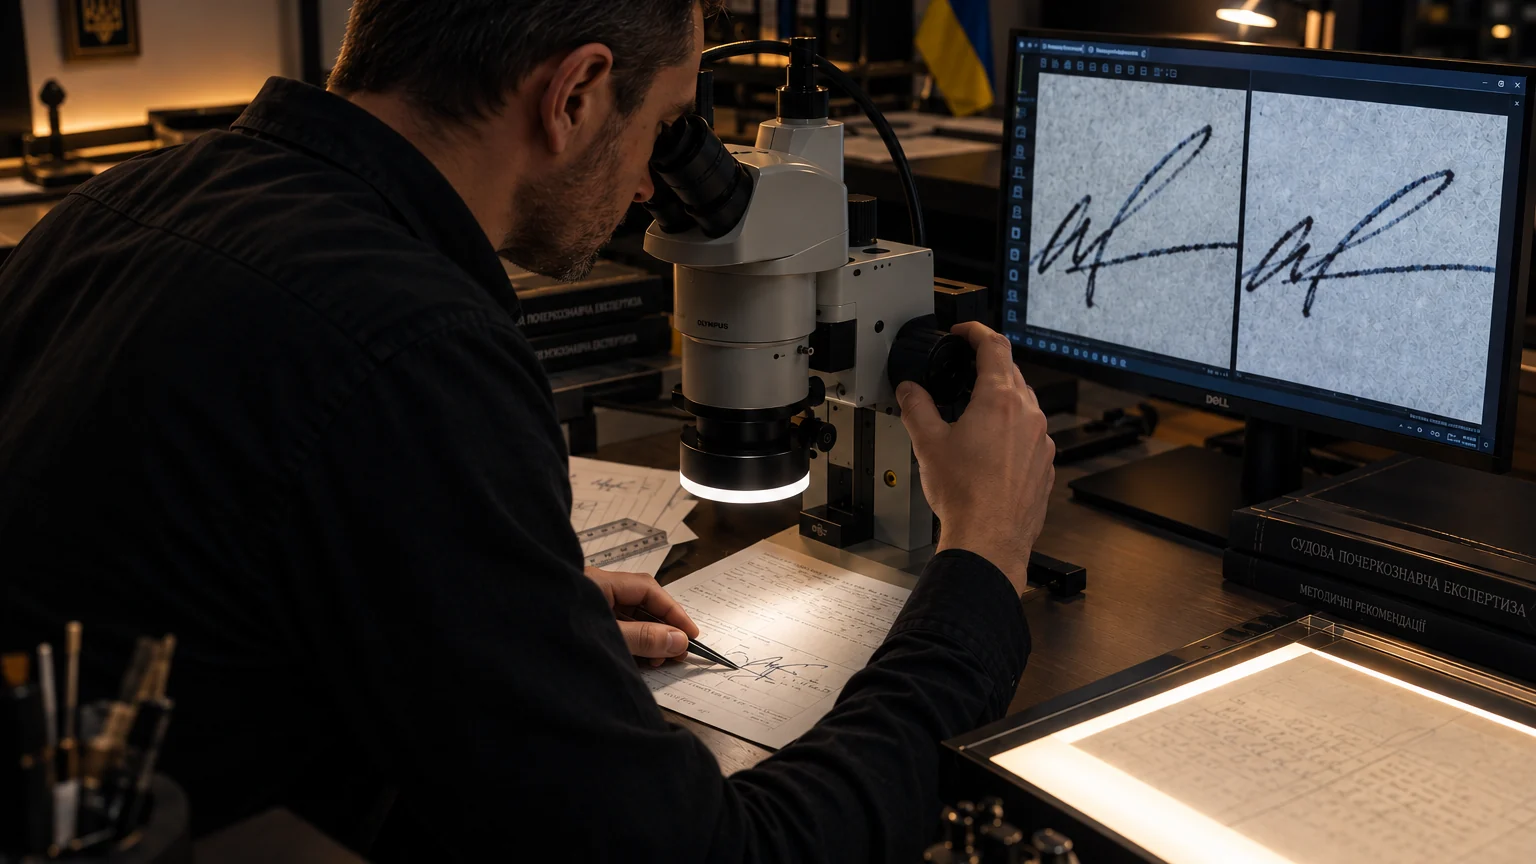
Почеркознавча експертиза — якщо підроблено підпис директора, власника чи іншої особи. Експерт може встановлювати, чи виконаний конкретний підпис певною особою.
Технічна експертиза документів — якщо є підозра, що документ змінювали, дописували, друкували окремі реквізити пізніше або використовували підроблену печатку. Можуть досліджувати спосіб нанесення відтиску печатки, реквізитів документа, ознаки монтажу чи внесення змін.
Економічна експертиза — коли необхідно документально підтвердити рух коштів, розмір матеріальної шкоди, операції за бухгалтерськими документами чи інші фінансово-господарські показники.
Компʼютерно-технічна експертиза — якщо інформація міститься на компʼютері, телефоні, електронних носіях або в бухгалтерських програмах. Вона може допомогти дослідити файли, їх створення чи зміну та інші цифрові дані в межах поставлених експерту питань.
Питання про те, що саме можна використати як доказ, виникає майже в кожній такій справі. Окремо ми розбирали його на прикладі аудіозапису телефонної розмови.
Навіщо окремо потрібен аудит
Окремо доцільно провести аудит або внутрішню фінансову перевірку. Аудит не замінює судову експертизу, але може допомогти виявити сумнівні операції, визначити період та орієнтовний розмір збитків і сформувати перелік документів для подальшого розслідування.
Що робити власнику бізнесу
- Негайно змінити або заблокувати доступ до банкінгу, КЕП, бухгалтерських програм, корпоративної пошти та електронного кабінету платника.
- Зберегти банківські виписки, платіжні доручення, договори, акти, накладні, листування та журнали входу до систем.
- Не віддавати оригінали документів бухгалтеру, якщо вже є підозра у підробленні. Саме оригінали можуть бути необхідні для експертного дослідження.
- Зробити резервну копію бухгалтерської бази та електронних документів. Нічого не редагувати та не видаляти.
- Провести аудит і встановити: скільки коштів зникло, коли, куди вони були перераховані та на підставі яких документів.
- Подати заяву про кримінальне правопорушення та надати слідству конкретні документи й відомості про операції.
- У межах кримінального провадження порушувати питання про проведення необхідних експертних досліджень та вжиття заходів для збереження і повернення активів.
- За наявності підстав — заявляти цивільний позов про відшкодування завданої шкоди відповідно до ст. 128 КПК України.
Послідовність тут важлива не менше, ніж швидкість: спершу закриваються доступи й фіксуються документи, і лише потім починаються розмови з людиною.
Головна помилка — попередити зарано
Не попереджайте людину про все, що вам уже відомо, поки не зафіксували докази. Фраза «я все знаю — поверни гроші до вечора» може закінчитися видаленою бухгалтерською базою, зниклим листуванням і відсутністю оригіналів документів.
Спочатку — докази, блокування доступів і юридична стратегія. Потім — усе інше.
Підсумок
Зловживання бухгалтера рідко виглядає як очевидна крадіжка: це підписи, яких керівник не ставив, платежі, яких він не погоджував, і документи, що зʼявилися заднім числом. Довести це реально, але лише за умови, що збережені оригінали, бази та доступи, а питання експертам поставлені правильно.
Якщо ви виявили сумнівні операції у своїй компанії — не поспішайте зі звинуваченнями та не залишайте документи без контролю. Вчасна консультація допоможе зафіксувати докази, правильно сформулювати заяву про кримінальне правопорушення та вибудувати стратегію повернення коштів.